Spis z natury na 31 grudnia: kto musi, jak wycenić towar i dlaczego remanent zmienia podatek za 2026 r. Firma na pełnych księgach liczy zapasy od października do 15 stycznia, na PKPiR ma 14 dni na wycenę
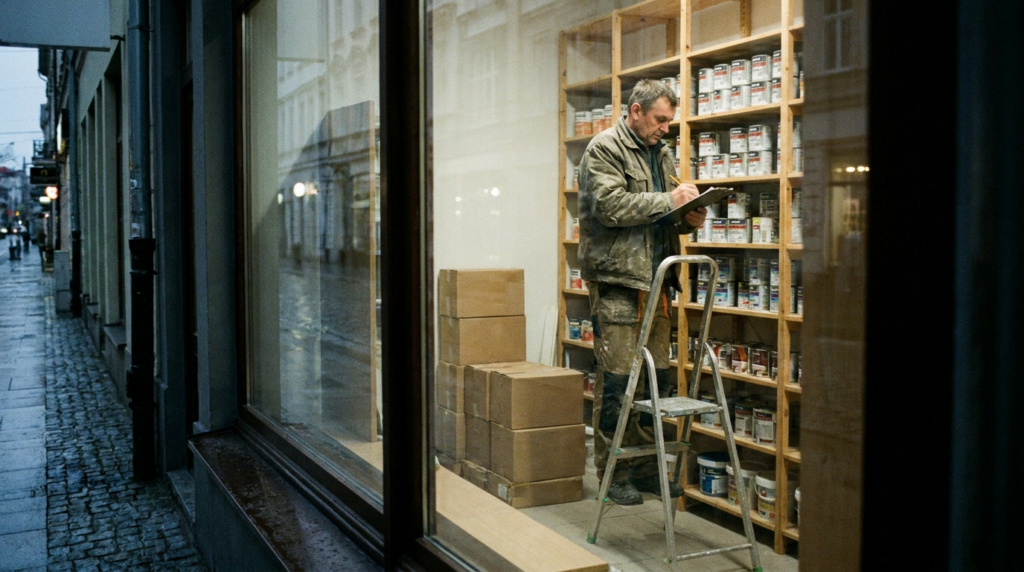
Ostatniego dnia roku w sklepie z farbami w Łodzi właściciel wchodzi na drabinkę i liczy puszki. Nie dlatego, że lubi. Dlatego, że suma z tej kartki wejdzie do rachunku jego podatku za 2026 r. Spis z natury robi każda firma na księdze przychodów i rozchodów, a firma na pełnych księgach może zacząć liczyć zapasy już w październiku. Sprawdziliśmy, co dokładnie liczyć, jak wycenić towar, który wyszedł z mody, i dlaczego remanent potrafi podnieść albo obniżyć podatek o kilka tysięcy złotych.
W skrócie
- Firma na PKPiR robi spis z natury na 31 grudnia: towary, materiały, półwyroby, produkcja w toku, wyroby gotowe, braki i odpady. Wycenę trzeba zrobić w 14 dni od zakończenia spisu.
- Remanent zmienia dochód: jeśli stan końcowy jest wyższy od początkowego, różnica powiększa dochód do opodatkowania, jeśli niższy, pomniejsza go (art. 24 ust. 2 ustawy o PIT).
- Firma na pełnych księgach robi inwentaryzację na ostatni dzień roku, ale zapasy może spisać między 1 października a 15 stycznia i skorygować o obroty z tego okresu.
Kogo dotyczy spis z natury i kiedy go robisz
Rozporządzenie w sprawie PKPiR wymienia kilka dat spisu: 1 stycznia, ostatni dzień roku podatkowego, dzień startu firmy w trakcie roku, a do tego zmianę wspólnika albo proporcji udziałów, likwidację i utratę prawa do ryczałtu. W praktyce robisz jeden spis: ten z 31 grudnia zastępuje spis na 1 stycznia i wpisujesz go do nowej księgi jako pozycję otwierającą.
Obowiązek dotyczy wszystkich, którzy prowadzą księgę przychodów i rozchodów, czyli rozliczają się według skali albo podatkiem liniowym. Firma usługowa bez towarów też robi spis, tylko z wynikiem zero, i wpisuje go jako ostatnią pozycję roku. Ryczałtowcy, według zgodnych poradników księgowych, spisu na koniec roku nie sporządzają, chyba że zamykają działalność.
Rozporządzenie z 2019 r. nie wymaga już zawiadamiania urzędu skarbowego o spisie. Urząd może jednak sam zarządzić spis w trakcie roku, a Ty możesz robić go częściej, na przykład co miesiąc, jeśli chcesz na bieżąco znać dochód.
Co liczysz, a czego nie
Do spisu wchodzą towary handlowe, materiały podstawowe i pomocnicze, półwyroby, produkcja w toku, wyroby gotowe oraz braki i odpady. Nie wchodzą środki trwałe ani wyposażenie: komputer, regał i samochód liczysz tylko przy likwidacji firmy. Liczysz także swój towar, który leży poza zakładem, na przykład u klienta w komisie albo w cudzym magazynie. Towar obcy w Twoim sklepie wpisujesz tylko ilościowo, z nazwą właściciela, bez wyceny.
Spis ma stałe elementy: nazwa firmy, data, numer pozycji, dokładne określenie towaru, jednostka miary, ilość, cena jednostkowa, wartość pozycji i wartość łączna. Na końcu klauzula „Spis zakończono na pozycji…” oraz podpisy osób, które liczyły, i właściciela. Rozporządzenie wymaga, by spis był staranny i trwały, więc arkusz w ołówku z poprawkami nie jest dobrym pomysłem, a zdjęcie półek nie zastąpi listy.
Jak wycenić: cena zakupu, koszt wytworzenia i towar, który wyszedł z mody
Towary i materiały wyceniasz według ceny zakupu albo ceny nabycia. Cena zakupu to kwota zapłacona dostawcy pomniejszona o VAT do odliczenia i o rabaty, więc czynny podatnik VAT liczy netto. Cena nabycia to cena zakupu plus koszty uboczne, na przykład transport. Jeśli cena rynkowa z dnia spisu jest niższa od ceny zakupu, bierzesz tę niższą. Dotyczy to właśnie towaru uszkodzonego albo niemodnego: możesz go wycenić niżej, ale przy tej pozycji musisz pokazać także pierwotną cenę zakupu.
Wyroby gotowe, półwyroby i braki z własnej produkcji wyceniasz według kosztu wytworzenia. Niezakończone usługi i roboty budowlane też według kosztu wytworzenia, ale nie niżej niż wartość zużytych materiałów bezpośrednich. Odpady użytkowe, które straciły wartość, wyceniasz szacunkowo, według tego, do czego jeszcze się nadają. Na całą wycenę masz 14 dni od zakończenia spisu, czyli przy spisie z 31 grudnia do 14 stycznia.
Jedna pułapka: jeśli w 2026 r. zapłaciłeś za towar gotówką powyżej limitu, poza białą listą albo bez podzielonej płatności i przez to wyrzuciłeś wydatek z kosztów na podstawie art. 22p PIT, to wartość spisu pomniejszasz o tę kwotę. Inaczej ten sam towar obniżyłby Ci koszty dwa razy.
Dlaczego remanent zmienia podatek: rachunek na przykładzie
Ustawa o PIT mówi wprost: dochód firmy na PKPiR to przychód minus koszty, powiększony o różnicę między remanentem końcowym a początkowym, gdy końcowy jest wyższy, albo pomniejszony o tę różnicę, gdy wyższy jest początkowy. Logika jest prosta. Towar, który kupiłeś w 2026 r., trafił do kosztów w dniu zakupu. Jeśli 31 grudnia nadal leży na półce, nie został jeszcze sprzedany, więc jego wartość wraca do dochodu. Sprzedasz go w 2027 r. i wtedy stanie się kosztem.
Przykład, liczby umowne. Sklep ma w 2026 r. 600 000 zł przychodu i 450 000 zł kosztów, w tym zakupy towaru. Remanent na 1 stycznia 2026 r. wynosił 40 000 zł. Jeśli 31 grudnia na półkach jest towar za 55 000 zł, różnica 15 000 zł powiększa dochód: zamiast 150 000 zł podatek liczysz od 165 000 zł. Jeśli towaru zostało za 30 000 zł, różnica 10 000 zł pomniejsza dochód do 140 000 zł. Przy 19 proc. podatku liniowego to odpowiednio 2850 zł więcej albo 1900 zł mniej do zapłaty.
Stąd grudniowe wyprzedaże końcówek i stąd też pokusa, żeby „nie dowidzieć” kartonów na zapleczu. Zaniżony spis to zaniżony dochód i problem przy kontroli, a zawyżony to podatek od towaru, którego już nie ma. Naszym zdaniem lepszy jest spis rzetelny i rozsądna wycena niemodnego towaru po cenie rynkowej, co rozporządzenie wprost dopuszcza.
Pełne księgi: inwentaryzacja od października do 15 stycznia
Spółka z o.o. i każda firma, która od 2027 r. przekroczy próg 10 942 500 zł przychodu za 2026 r., prowadzi księgi rachunkowe i podlega ustawie o rachunkowości. Tu inwentaryzacja jest szersza: spisem z natury obejmujesz zapasy, środki trwałe, gotówkę w kasie i papiery wartościowe w formie papierowej, a należności i środki na rachunkach potwierdzasz saldami z bankiem i kontrahentami. Towar obcy w Twojej hali też spisujesz i informujesz właściciela o wyniku.
Ustawa daje wygodne okno. Termin uważa się za dotrzymany, jeśli inwentaryzację zapasów rozpoczniesz nie wcześniej niż trzy miesiące przed końcem roku obrotowego i zakończysz do 15 dnia następnego roku, a stan na dzień bilansowy ustalisz, dopisując i odpisując obroty między datą spisu a 31 grudnia. Przy roku kalendarzowym możesz więc liczyć magazyn w spokojnym tygodniu listopada, a nie w sylwestra. Okno nie obejmuje gotówki, papierów wartościowych i produkcji w toku: te liczysz na ostatni dzień roku.
Są też ulgi w częstotliwości: zapasy w strzeżonym magazynie z ewidencją ilościowo-wartościową spisujesz raz na dwa lata, nieruchomości i środki trwałe na terenie strzeżonym raz na cztery lata, a towar w sklepie detalicznym z ewidencją wartościową raz w roku. Wyniki trzeba udokumentować i powiązać z zapisami ksiąg, a różnice między stanem faktycznym a księgami wyjaśnić i rozliczyć w księgach tego roku, którego inwentaryzacja dotyczy.
Co z tego dla Ciebie
- Sprawdź, w którym reżimie jesteś: PKPiR (spis na 31 grudnia, wycena do 14 stycznia) czy księgi rachunkowe (okno od 1 października do 15 stycznia). Jeśli przychody 2026 r. zbliżają się do 10 942 500 zł, od stycznia zmienia się wszystko, nie tylko inwentaryzacja.
- Zrób listę miejsc, gdzie leży Twój towar: zaplecze, magazyn zewnętrzny, komis u klienta, samochód dostawczy. Wszystko wchodzi do spisu. Towar obcy spisz osobno, ilościowo.
- Przejrzyj końcówki i towar niemodny przed spisem. Co się sprzeda w grudniowej promocji, nie wejdzie do remanentu. Co zostanie, wyceń po niższej cenie rynkowej, pokazując obok cenę zakupu.
- Policz z księgową wariant „wysoki” i „niski” remanentu już w listopadzie, żeby znać podatek za 2026 r., zanim ustalisz zakupy na grudzień. Duże zatowarowanie przed świętami podnosi dochód do opodatkowania za ten rok.
- Przygotuj arkusz z wymaganymi rubrykami i podpisami. Spis robiony w sylwestra na kolanie kończy się poprawkami, a rozporządzenie chce dokumentu starannego i trwałego.
Źródła
- sejm.gov.pl, rozporządzenie Ministra Finansów z 23.12.2019 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów, § 3, § 24–26
- sejm.gov.pl, ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592, art. 24 ust. 2
- sejm.gov.pl, ustawa o rachunkowości, tekst jednolity Dz.U. 2023 poz. 120, art. 2, art. 26 i art. 27
- nbp.pl, średni kurs euro z 1.10.2026 r. (4,3770 zł), podstawa limitu 2 500 000 euro na 2027 r.
- infakt.pl, spis z natury: kogo obowiązuje i kiedy się go przeprowadza
- ifirma.pl, remanent: co powinno się znaleźć w spisie z natury
Stan na: 09.11.2026. Tekst nie jest poradą prawną ani podatkową.