Jednorazowa amortyzacja: do 31 grudnia 213 tys. zł, od stycznia 219 tys. zł. Kto odpisze zakup maszyny w całości, co z samochodami i dlaczego liczy się wpis do ewidencji, nie data faktury
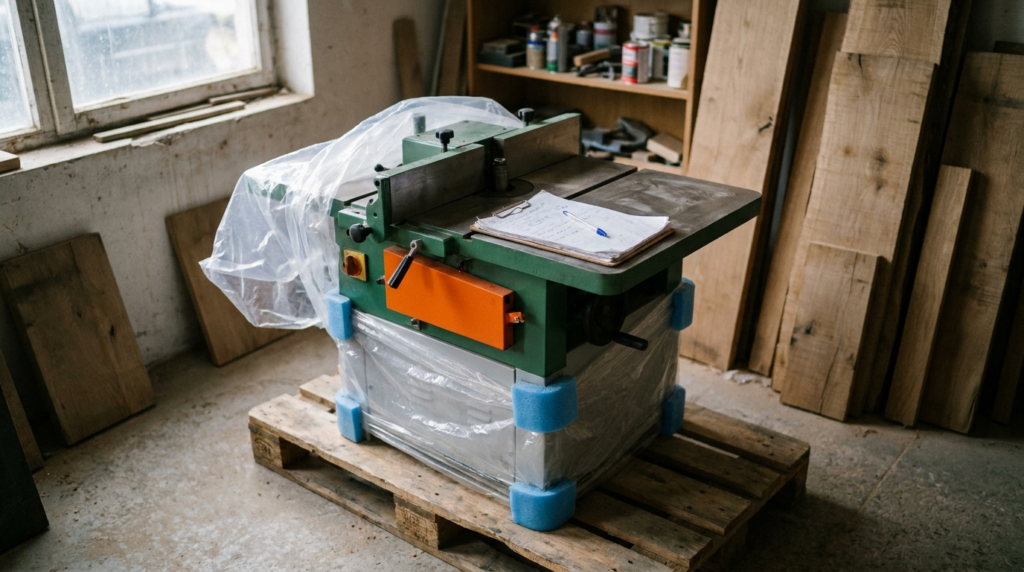
Stolarnia pod Kaliszem kupuje w grudniu frezarkę za 90 tys. zł. Jeśli właściciel wpisze ją do ewidencji jeszcze w tym roku, cała kwota może wejść w koszty 2026 r. od razu, zamiast rozkładać się na lata. Do 31 grudnia mały podatnik ma na takie odpisy 213 tys. zł, a od stycznia limit rośnie do 219 tys. zł. Sprawdziliśmy w ustawie, kto się łapie, co z samochodami i gdzie czekają pułapki.
W skrócie
- Mały podatnik (przychód z VAT w 2025 r. do 8 517 000 zł) i firma z pierwszego roku mogą jednorazowo odpisać maszyny i urządzenia z grup 3–8 KŚT, bez samochodów osobowych, do 50 tys. euro rocznie: 213 tys. zł w 2026 r., 219 tys. zł w 2027 r.
- O roku odpisu decyduje miesiąc wpisu do ewidencji środków trwałych, nie data faktury. To pomoc de minimis, która zużywa limit 300 tys. euro na 3 lata.
- Każda firma, także duża, ma osobny odpis do 100 tys. zł rocznie na fabrycznie nowe maszyny, ale bez środków transportu. Przy jednym zakupie wybierasz jedną z dwóch ulg.
Dwa odpisy, dwa limity
Ustawa o PIT ma dwa przepisy o jednorazowej amortyzacji i łatwo je pomylić. Pierwszy, z art. 22k ust. 7, jest dla małych podatników i dla firm w roku rozpoczęcia działalności. Pozwala od razu zaliczyć do kosztów całą wartość środków trwałych z grup 3–8 Klasyfikacji Środków Trwałych, do równowartości 50 tys. euro w roku. W tych grupach są kotły i maszyny energetyczne, maszyny i urządzenia ogólnego zastosowania, maszyny specjalistyczne, urządzenia techniczne, środki transportu oraz narzędzia i wyposażenie. Wyjątek jest jeden: samochody osobowe. Dostawczak i ciągnik się łapią, osobówka nie.
Drugi odpis, z art. 22k ust. 14, przysługuje każdemu, kto prowadzi działalność, bez względu na wielkość firmy. Dotyczy wyłącznie fabrycznie nowych środków trwałych z grup 3–6 i 8, czyli bez grupy 7, a więc bez żadnych pojazdów. Limit to 100 tys. zł w roku. Warunek: jeden środek za co najmniej 10 tys. zł albo co najmniej dwa za łącznie 10 tys. zł, każdy droższy niż 3500 zł. Jeśli przy jednym zakupie masz prawo do obu ulg, wybierasz jedną z nich.
Zasady dla spółek z CIT są takie same, zapisano je w art. 16k ustawy o CIT.
Ile to jest w złotych i skąd 219 tys. zł od stycznia
Limit 50 tys. euro przelicza się po średnim kursie NBP z pierwszego dnia roboczego października poprzedniego roku i zaokrągla do tysiąca złotych. Na 2026 r. kurs z 1 października 2025 r. wyniósł 4,2586 zł, więc limit to 213 tys. zł. Na 2027 r. liczy się kurs z 1 października 2026 r.: 4,3770 zł. Daje to 218 850 zł, po zaokrągleniu 219 tys. zł. Rok temu limit wynosił 214 tys. zł, dwa lata temu 230 tys. zł, bo euro było droższe.
Ten sam kurs ustala status małego podatnika. W 2026 r. jest nim firma, której przychód ze sprzedaży razem z VAT nie przekroczył w 2025 r. 8 517 000 zł. W 2027 r. próg rośnie do 8 754 000 zł i liczy się przychód z 2026 r. Dla większości firm, które czytają Wektor, to próg odległy, ale warto go znać, bo decyduje też o zaliczkach kwartalnych.
Kto jest „rozpoczynającym”, a kto tylko wrócił
Firma w pierwszym roku działalności korzysta z odpisu niezależnie od przychodu. Ustawa zamyka jednak furtkę dla tych, którzy zamknęli działalność i otworzyli ją na nowo. Prawa nie ma osoba, która w roku rozpoczęcia albo w dwóch latach liczonych od końca roku poprzedzającego prowadziła firmę sama lub jako wspólnik spółki osobowej. To samo dotyczy sytuacji, gdy taką firmę prowadził małżonek, o ile małżonków łączyła wspólność majątkowa.
W spółce cywilnej, jawnej czy partnerskiej limit 50 tys. euro nie mnoży się przez liczbę wspólników. Ustawa mówi wprost, że odnosi się do łącznej wartości odpisów przypadających na wszystkich wspólników.
Liczy się ewidencja, nie faktura
Najczęstsze nieporozumienie przy zakupach grudniowych dotyczy daty. Odpisu można dokonać najwcześniej w tym miesiącu, w którym maszyna trafiła do ewidencji środków trwałych. Faktura z 28 grudnia nic nie daje, jeśli maszyna dojedzie i zostanie przyjęta do używania w styczniu. Wtedy zakup wchodzi w limit 2027 r., czyli te 219 tys. zł, i w rozliczenie przyszłego roku. Z drugiej strony sprzęt kupiony we wrześniu i wpisany do ewidencji w listopadzie mieści się jeszcze w limicie na 2026 r.
Limit dotyczy sumy odpisów w roku, nie jednej faktury. Jeśli stolarnia kupi frezarkę za 90 tys. zł i piłę formatową za 150 tys. zł, razem to 240 tys. zł, więc w 2026 r. jednorazowo odpisze najwyżej 213 tys. zł. Resztę amortyzuje od następnego roku na zwykłych zasadach, aż suma odpisów dojdzie do wartości początkowej. Do limitu nie wlicza się drobnych zakupów do 10 tys. zł, bo te i tak można odpisać od razu w miesiącu oddania do używania albo w następnym.
De minimis: limit, o którym firmy zapominają
Odpis dla małych podatników i rozpoczynających to pomoc publiczna de minimis. Nie jest nią drugi odpis, ten na fabrycznie nowe maszyny do 100 tys. zł. Od 1 stycznia 2024 r. obowiązuje rozporządzenie Komisji 2023/2831, które pozwala jednej firmie dostać od państwa najwyżej 300 tys. euro pomocy de minimis w ciągu trzech lat. Do tej puli wchodzi każda inna pomoc de minimis, którą firma dostała z dowolnego urzędu. Wysokość pomocy z odpisu wylicza urząd skarbowy i wpisuje ją do zaświadczenia.
Zaświadczenie o pomocy de minimis z tytułu jednorazowej amortyzacji wydaje naczelnik urzędu skarbowego na wniosek. Izby skarbowe publikują gotowe wzory. Jeśli w ciągu najbliższych trzech lat planujesz starać się o dotację albo gwarancję, sprawdź, ile limitu zostanie po odpisie.
Co z nową skalą podatkową
Sejm 5 listopada uchwalił po raz drugi nowelizację PIT, CIT i ryczałtu, stosunkiem głosów 236 do 207. Od 2027 r. ma obowiązywać skala 12 proc. do 130 tys. zł dochodu, 24 proc. między 130 a 150 tys. zł i 32 proc. powyżej. Ustawa czeka jeszcze na Senat i podpis prezydenta, a wejść w życie ma 1 stycznia 2027 r. Dla kogoś, kto rozlicza się według skali, moment odpisu zmienia więc nie tylko rok, ale i stawkę, od której liczy się korzyść. Przepisy o jednorazowej amortyzacji ta nowelizacja zostawia bez zmian.
Co z tego dla Ciebie
- Sprawdź przychód ze sprzedaży z VAT za 2025 r. Jeśli nie przekroczył 8 517 000 zł, w tym roku jesteś małym podatnikiem i masz do wykorzystania 213 tys. zł odpisu.
- Policz, ile z tego limitu już zużyłeś w 2026 r. Liczy się suma wszystkich jednorazowych odpisów z art. 22k ust. 7 od początku roku, bez drobiazgów do 10 tys. zł.
- Jeśli chcesz, żeby zakup wszedł w koszty tego roku, zadbaj o dostawę, odbiór i wpis do ewidencji do 31 grudnia. Sama faktura nie wystarczy.
- Kupujesz samochód osobowy? Żadna z dwóch ulg go nie obejmuje. Kupujesz nową maszynę, a nie jesteś małym podatnikiem? Masz odpis do 100 tys. zł, jeśli maszyna jest fabrycznie nowa.
- Poproś księgową o stan Twojej pomocy de minimis z trzech lat. Odpis zużywa limit 300 tys. euro, a za rok możesz go potrzebować na dotację lub gwarancję.
Źródła
- Ustawa o PIT, tekst jednolity Dz.U. 2026 poz. 592, art. 5a pkt 20, art. 22f ust. 3, art. 22k ust. 7–21: api.sejm.gov.pl
- Ustawa o CIT, tekst jednolity Dz.U. 2026 poz. 554, art. 16k: api.sejm.gov.pl
- NBP, tabela 190/A/NBP/2025 z 1.10.2025, kurs euro 4,2586 zł: api.nbp.pl
- NBP, tabela 191/A/NBP/2026 z 1.10.2026, kurs euro 4,3770 zł: api.nbp.pl
- Ministerstwo Finansów, podatki.gov.pl, stawki i limity PIT na 2026 r.: podatki.gov.pl
- Rozporządzenie Rady Ministrów z 3.10.2016 r. w sprawie Klasyfikacji Środków Trwałych, Dz.U. 2016 poz. 1864: api.sejm.gov.pl
- Rozporządzenie Komisji (UE) 2023/2831 w sprawie pomocy de minimis: eur-lex.europa.eu
- UOKiK, zasady pomocy de minimis: uokik.gov.pl
- Sejm, głosowania na 68. posiedzeniu, 5.11.2026: api.sejm.gov.pl
- PIT.pl, nowe limity podatkowe 2027: pit.pl
- Izba Administracji Skarbowej w Krakowie, wzór wniosku o zaświadczenie o pomocy de minimis z tytułu jednorazowej amortyzacji: malopolskie.kas.gov.pl
Stan na: 06.11.2026. Tekst nie jest poradą prawną ani podatkową.