Remanent pod nowym rozporządzeniem. Co się zmienia?
Na 31 grudnia: kto musi policzyć towar, od kiedy można zacząć i jak wynik zmienia podatek. Pierwszy spis z natury pod nowym rozporządzeniem o KPiR.
Dla firmy z pełnymi księgami okno na spis otworzyło się 1 października, a zamknie 15 stycznia. Firma na KPiR liczy towar na 31 grudnia i ma potem 14 dni na wycenę. To pierwszy koniec roku pod nowym rozporządzeniem o księdze przychodów, więc sprawdziliśmy, co dokładnie trzeba policzyć, kto nie musi i jak wynik spisu zmienia podatek.
W skrócie
- Na KPiR spis obejmuje towary handlowe, materiały, półwyroby, niedokończoną produkcję, gotowe wyroby oraz braki i odpady. Wyposażenia, komputerów i samochodów nie liczysz. Ryczałtowiec rocznego spisu nie robi.
- Różnica między remanentem końcowym a początkowym wchodzi do dochodu rocznego: większy zapas na koniec roku podnosi dochód, mniejszy go obniża.
- Pełne księgi: spis zapasów i środków trwałych może trwać od 1 października do 15 stycznia, salda bankowe i należności potwierdzasz dokumentami, a liczyć nie powinna osoba, która za magazyn odpowiada.
Kto liczy, a kto ma spokój
Zasada jest prosta. Jeśli rozliczasz się na zasadach ogólnych albo podatkiem liniowym i prowadzisz podatkową księgę przychodów i rozchodów, spis z natury na koniec roku jest obowiązkowy. Rozporządzenie o KPiR, które obowiązuje od 1 stycznia 2026 r., wymienia też inne momenty: dzień rozpoczęcia działalności w trakcie roku, utratę prawa do ryczałtu, zmianę wspólnika albo proporcji udziałów i likwidację. Spis zrobiony na 31 grudnia zastępuje spis na 1 stycznia, więc liczysz raz, a wpisujesz dwa razy: jako remanent końcowy starego roku i początkowy nowego.
Jeśli płacisz ryczałt od przychodów ewidencjonowanych, rocznego spisu nie robisz. Przepis, który tego wymagał, został uchylony. Spółka z o.o. i każda inna firma na pełnych księgach ma z kolei nie spis, tylko inwentaryzację z ustawy o rachunkowości, a to szersze pojęcie: obejmuje także kasę, salda w bankach, należności i środki trwałe.
Co trafia na arkusz na KPiR, a co nie
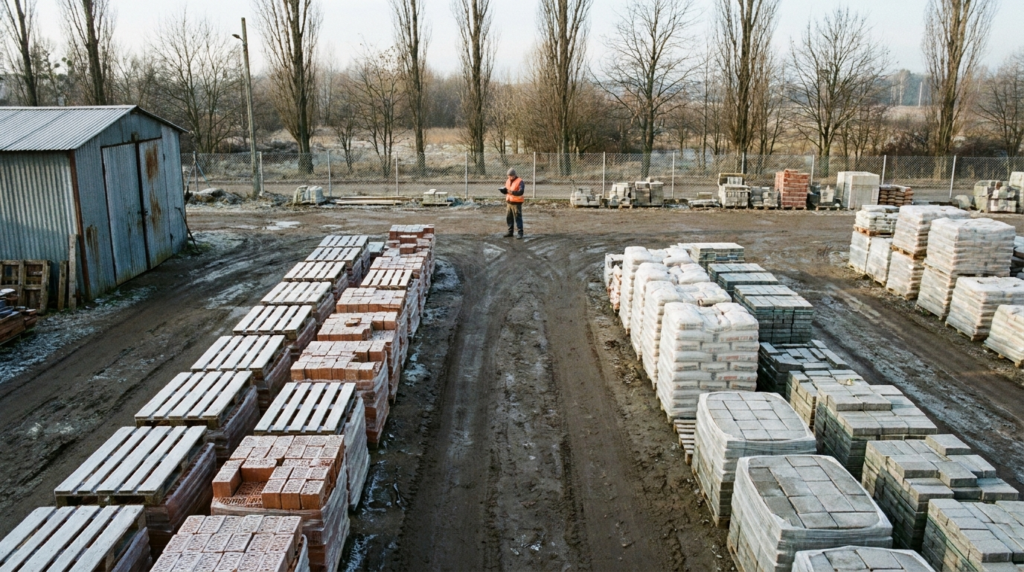
Na arkusz trafiają towary handlowe i materiały (podstawowe oraz pomocnicze), do tego półwyroby, to, co jest w trakcie produkcji, gotowe wyroby, a także braki i odpady. Nie obejmuje wyposażenia, komputerów, maszyn ani samochodu, bo one są w ewidencji środków trwałych, a nie w remanencie. Jeśli prowadzisz usługi i na koniec roku nie masz żadnego towaru ani materiału, spis i tak sporządzasz, tylko z wartością zero.
Liczysz również to, co jest Twoje, ale leży gdzie indziej: towar w komisie, u podwykonawcy albo w magazynie firmy kurierskiej. Odwrotnie z towarem cudzym, który stoi u Ciebie: wpisujesz ilość i nazwę właściciela, ale go nie wyceniasz. W usługach i budownictwie na arkusz trafia też niezakończona produkcja, wyceniona po koszcie wytworzenia, nie niżej niż koszt zużytych materiałów.
Arkusz ma stałe elementy: nazwę firmy, datę, numer pozycji, dokładny opis składnika, jednostkę miary, ilość, cenę jednostkową, wartość, sumę i klauzulę o zakończeniu spisu na ostatniej pozycji. Nowe rozporządzenie wymaga podpisu właściciela albo wspólników. Podpisów osób, które fizycznie liczyły, przepis już nie wymienia, co potwierdza omówienie zmian w serwisie prawo.pl. Mimo to zapisz, kto liczył: przy kontroli to ułatwia wyjaśnienia.
Wycena: 14 dni i jedna pułapka
Po przeliczeniu masz 14 dni na wycenę. Towary i materiały wyceniasz po cenie zakupu albo nabycia, a jeśli cena rynkowa z dnia spisu jest niższa, bierzesz tę niższą. Wyroby własne idą po koszcie wytworzenia. Jeśli obniżasz wycenę, bo towar jest uszkodzony albo wyszedł z mody, przy tej pozycji musisz pokazać także pierwotną cenę zakupu. To właśnie ta pułapka: obniżka bez widocznej ceny pierwotnej wygląda przy kontroli jak dowolne zaniżenie remanentu.
Do księgi wpisujesz tylko łączną wartość spisu. Sam arkusz zostaje w dokumentach firmy do czasu przedawnienia zobowiązania podatkowego.
Jak remanent zmienia podatek
Tu jest sedno. Ustawa o PIT liczy dochód z KPiR tak: przychody minus koszty, a potem korekta o różnicę remanentów. Jeśli remanent końcowy jest wyższy od początkowego, różnica powiększa dochód. Jeśli niższy, pomniejsza. Mechanizm ma sens: towar kupiony w grudniu wszedł w koszty w dniu zakupu, ale skoro nadal leży na półce, nie zarobił jeszcze na siebie, więc podatkowo „wraca” do dochodu.
Przykład z naszymi założeniami. Remanent na 1 stycznia 2026 r. wynosił 40 000 zł. Na 31 grudnia liczysz 55 000 zł, bo przed sezonem zatowarowałeś się mocniej. Różnica 15 000 zł dolicza się do dochodu za 2026 r., a więc i do podstawy podatku i rocznego rozliczenia składki zdrowotnej. W kolejnym roku te same towary, już sprzedane, obniżą dochód przez niższy remanent końcowy. Nic nie ginie, zmienia się tylko moment. Dlatego wysoki stan magazynu na 31 grudnia to wyższy podatek za ten rok, a nie powód do zakupów „na koszty” w ostatnim tygodniu grudnia.
Pełne księgi: trzy miesiące i 15 dni
Firma na pełnych księgach ma inny kalendarz. Ustawa o rachunkowości każe inwentaryzować na ostatni dzień roku obrotowego, ale termin uznaje za dotrzymany, gdy spis zapasów i środków trwałych zaczął się nie wcześniej niż 3 miesiące przed końcem roku i skończył do 15. dnia następnego. Przy roku równym kalendarzowemu to okres od 1 października 2026 r. do 15 stycznia 2027 r. Stan policzony wcześniej koryguje się o to, co przyszło i wyszło do końca roku. Z tego wyjątku nie korzysta gotówka w kasie, papiery wartościowe, produkcja w toku ani materiały, które odpisujesz w koszty od razu przy zakupie: to liczysz na 31 grudnia.
Są też ulgi. Zapasy w strzeżonym magazynie z ewidencją ilościowo-wartościową można spisywać raz na dwa lata, środki trwałe na terenie strzeżonym raz na cztery lata, a zapasy w sklepie z ewidencją wartościową raz w roku. Salda bankowe i należności nie wymagają liczenia, tylko potwierdzenia z banku i od kontrahentów. Resztę, na przykład rozrachunki z urzędami, weryfikuje się przez porównanie ksiąg z dokumentami. Cudzy towar powierzony Ci do sprzedaży czy przechowania też spisujesz i powiadamiasz właściciela o wyniku.
Komitet Standardów Rachunkowości w stanowisku o spisie z natury zapasów dodaje praktyczne reguły. W małej firmie całą komisję inwentaryzacyjną może zastąpić jedna osoba, tak zwany komisarz spisowy. Nie powinna nią być osoba odpowiedzialna za magazyn, prowadząca jego ewidencję ani mająca dostęp do stanów w systemie. Kontroler spisowy może zarządzić ponowne liczenie. Różnice między tym, co policzono, a tym, co w księgach, wyjaśnia się i rozlicza w księgach tego samego roku.
Co z tego dla Ciebie
- Sprawdź formę opodatkowania. KPiR: spis na 31 grudnia, wycena do 14 stycznia. Pełne księgi: zapasy i środki trwałe możesz liczyć już teraz, do 15 stycznia. Ryczałt: brak rocznego spisu.
- Zrób listę miejsc, gdzie leży Twój towar: magazyn, sklep, komis, podwykonawca, firma kurierska. Każde miejsce to osobny arkusz albo osobna sekcja.
- Wyznacz do liczenia osobę, która nie prowadzi magazynu i nie widzi stanów w systemie. W jednoosobowej firmie poproś kogoś bliskiego o drugą parę oczu i zapisz, kto liczył.
- Przy każdej pozycji z obniżoną wyceną wpisz też cenę zakupu i powód obniżki: uszkodzenie, przeterminowanie, koniec sezonu.
- Policz prognozę remanentu na koniec roku już w listopadzie. Jeśli będzie wyraźnie wyższy niż rok temu, porozmawiaj z księgową o wysokości podatku za 2026 r., zanim zamówisz kolejną dostawę na styczeń.
Źródła
- Rozporządzenie Ministra Finansów i Gospodarki z 6.09.2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów (Dz.U. 2025 poz. 1299), § 20–22: api.sejm.gov.pl
- Ustawa o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592), art. 24 ust. 2: api.sejm.gov.pl
- Ustawa o zryczałtowanym podatku dochodowym (t.j. Dz.U. 2025 poz. 843), art. 20 uchylony: api.sejm.gov.pl
- Ustawa o rachunkowości (t.j. Dz.U. 2026 poz. 522), art. 26 i 27: api.sejm.gov.pl
- Stanowisko Komitetu Standardów Rachunkowości w sprawie inwentaryzacji drogą spisu z natury zapasów (Dz.Urz. MF 2016 poz. 55): gov.pl
- prawo.pl, zmiany w rozporządzeniu o KPiR od 2026 r.: prawo.pl
- poradnikprzedsiebiorcy.pl, spis z natury w KPiR: poradnikprzedsiebiorcy.pl
- Wektor Biznesu, limity podatkowe na 2027 r. i próg pełnych ksiąg: wektorbiznesu.pl
Stan na: 03.11.2026. Tekst nie jest poradą prawną ani podatkową.