Wigilia firmowa, paczki i bony w 2026 r. Jak docenić zespół i nie wpaść na podatkach
Paczka pod choinkę, bon do sklepu, wspólna kolacja przed świętami. W małej firmie to często jedyny moment w roku, kiedy szef mówi zespołowi „dziękuję” czymś więcej niż słowami. Żeby ten gest nie skończył się korektą listy płac w styczniu, trzeba wiedzieć, z jakich pieniędzy płacisz i komu dajesz.
W skrócie
- Świadczenia z funduszu socjalnego są zwolnione z PIT do 1000 zł rocznie i nie wchodzą do podstawy składek ZUS. Fundusz nie rozdaje jednak po równo, tylko według sytuacji życiowej pracownika.
- Paczka albo bon kupione z pieniędzy firmy to przychód pracownika: trzeba policzyć PIT i składki. Zwolnienie do 200 zł nie dotyczy Twoich ludzi.
- Wigilia firmowa otwarta dla całego zespołu zwykle nie daje pracownikom przychodu. Prezenty dla kontrahentów mieszczą się w VAT do 100 zł netto rocznie na osobę, jeśli prowadzisz ewidencję.
Najpierw pytanie: z jakiej kasy płacisz
Ta sama paczka może być dla pracownika zupełnie neutralna podatkowo albo podnieść jego grudniowy przychód. Wszystko zależy od tego, czy pieniądze idą z zakładowego funduszu świadczeń socjalnych (ZFŚS), czy z bieżących środków firmy.
Wiele małych firm funduszu w ogóle nie ma i to jest zgodne z prawem. Obowiązek jego tworzenia ma pracodawca, który na 1 stycznia zatrudnia co najmniej 50 osób, licząc w pełnych etatach. Przy 20–49 etatach fundusz powstaje, gdy wystąpi o to zakładowa organizacja związkowa. Mniejsze firmy mogą go założyć dobrowolnie.
Fundusz socjalny: 1000 zł bez podatku, ale nie po równo
Ustawa o PIT zwalnia z podatku świadczenia rzeczowe i pieniężne sfinansowane w całości z ZFŚS albo z funduszy związków zawodowych. Limit to 1000 zł łącznie w roku podatkowym, a nie na jedną paczkę. Jeśli pracownik dostał już w tym roku dopłatę do wczasów, świąteczna paczka może przekroczyć próg i nadwyżka trafi do opodatkowania.
Kwota stoi w miejscu od 2018 r. W czerwcu 2026 r. Rzecznik Praw Obywatelskich zwrócił się do Ministerstwa Finansów o jej zmianę. W odpowiedzi z 7 lipca resort odmówił, więc w tegoroczne święta nadal obowiązuje 1000 zł.
Plus dla firmy: świadczenia finansowane z funduszu na cele socjalne nie wchodzą do podstawy wymiaru składek ZUS. Jest też haczyk, o którym w małych zespołach zapomina się najczęściej. Ustawa o ZFŚS każe uzależniać świadczenia od tego, w jakiej sytuacji życiowej, rodzinnej i materialnej jest dana osoba. Identyczne bony dla wszystkich, od księgowej po prezesa, kłócą się z tą zasadą.
Uwaga na bony. Przepis o zwolnieniu wprost mówi, że bony, talony i podobne znaki do wymiany na towary lub usługi nie są świadczeniami rzeczowymi. Zanim zamówisz karty podarunkowe z funduszu, ustal z księgową, jak je rozliczyć.
Z ludzkiej strony to dobra okazja, żeby wyjaśnić zespołowi zasady. Krótka informacja, dlaczego kwoty się różnią i że decyduje regulamin funduszu, a nie sympatia szefa, oszczędza sporo kuchennych rozmów. Oświadczenia o dochodach zostają oczywiście tylko w kadrach.
Paczka z pieniędzy firmy to zwykły przychód
Jeśli funduszu nie masz albo płacisz z bieżących środków, sprawa jest prostsza, choć droższa. Ustawa o PIT zalicza do przychodów ze stosunku pracy także świadczenia w naturze oraz inne nieodpłatne świadczenia, niezależnie od tego, kto je finansuje. Paczka, bon czy karta podarunkowa od pracodawcy trafia więc na listę płac: liczysz od niej zaliczkę na PIT i składki ZUS.
W firmach krąży mit, że prezent do 200 zł jest wolny od podatku. To zwolnienie istnieje, ale dotyczy nieodpłatnych świadczeń związanych z promocją lub reklamą, na przykład gadżetów dla klientów. Ustawa wprost wyłącza z niego pracowników firmy i osoby, które mają z nią umowę cywilnoprawną.
Jest jeszcze VAT. Ustawa o VAT traktuje jak sprzedaż nieodpłatne przekazanie towarów na cele osobiste pracowników, jeśli przy zakupie odliczyłeś podatek. Firma, która kupuje kosze w hurtowni na fakturę i odlicza VAT, musi to uwzględnić w rozliczeniu.
Co z tego wynika dla relacji z ludźmi? Mniejsza paczka wręczona osobiście, z kilkoma zdaniami napisanymi ręcznie, często znaczy więcej niż droższy bon wysłany mailem. A z punktu widzenia podatków kosztuje Cię dokładnie tyle samo zachodu, bo każdą trzeba rozliczyć.
Wigilia firmowa: kiedy pracownik nie ma przychodu
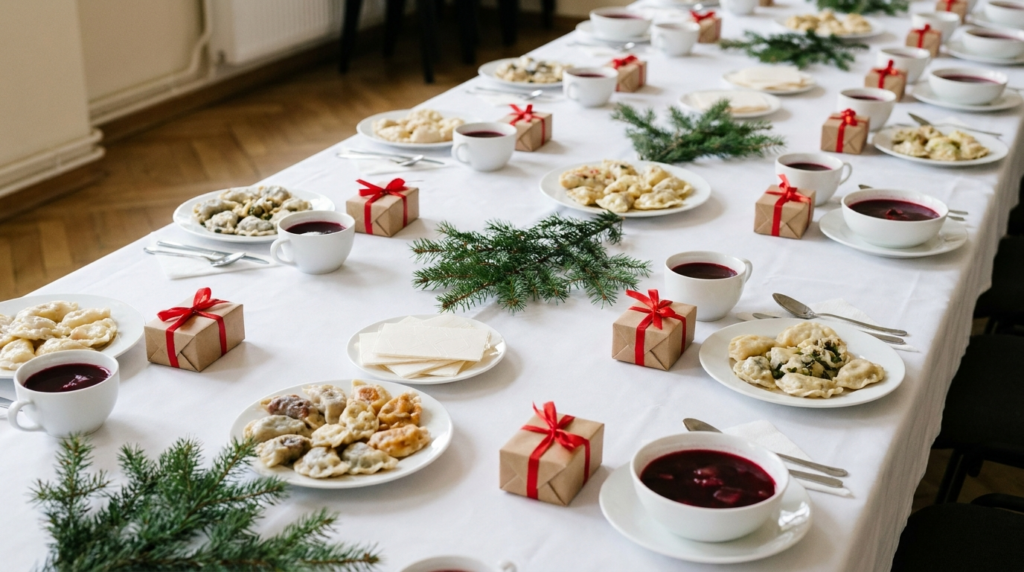
Wspólna kolacja przed świętami przez lata budziła spory: czy każdy uczestnik ma z niej przychód, który trzeba opodatkować? Przełomem był wyrok Trybunału Konstytucyjnego z 8 lipca 2014 r. (sygn. K 7/13). Według Trybunału przychód z nieodpłatnego świadczenia powstaje, gdy pracownik skorzystał z niego dobrowolnie, w swoim interesie, a korzyść da się wycenić i przypisać konkretnej osobie.
Spotkanie otwarte dla całego zespołu tych warunków zwykle nie spełnia, bo nie da się ustalić, ile zjadł i wypił każdy z gości. Po wyroku organy podatkowe zaczęły zmieniać wcześniejsze interpretacje. Na przykład Izba Skarbowa w Katowicach w lipcu 2015 r. zmieniła swoje stanowisko z 2009 r., powołując się właśnie na orzeczenie TK.
Praktyczny wniosek: zaproś wszystkich na tych samych zasadach, a udział zostaw dobrowolny. Jeśli zamiast kolacji fundujesz każdemu imienny voucher do restauracji, to już świadczenie przypisane konkretnej osobie, które opodatkowujesz jak paczkę.
Pomyśl też o terminie. Od 2025 r. 24 grudnia jest ustawowo dniem wolnym od pracy (ustawa z 6 grudnia 2024 r.). W tym roku Wigilia wypada w czwartek, a drugi dzień świąt w sobotę, za którą pracownikom przysługuje inny dzień wolny. Grudniowy wymiar czasu pracy to 160 godzin, czyli 20 dni. Spotkanie zaplanuj więc wcześniej, najlepiej w godzinach pracy, żeby rodzice małych dzieci i osoby dojeżdżające z daleka nie musiały wybierać między firmą a domem. Zadbaj o dobre napoje bezalkoholowe, bo nie każdy pije, a nikt nie powinien się z tego tłumaczyć.
Prezenty dla kontrahentów: 100 zł i zeszyt
Kosz dla stałego klienta to inna historia niż paczka dla pracownika. W VAT nieodpłatne przekazanie towarów co do zasady jest opodatkowane, ale ustawa wyłącza prezenty o małej wartości przekazywane na cele związane z działalnością.
Prezent o małej wartości to towary dla jednej osoby o łącznej wartości do 100 zł netto w roku podatkowym, pod warunkiem że prowadzisz ewidencję, z której wynika, kto je dostał. Bez ewidencji limit spada do 20 zł netto za sztukę. Prosta tabela z nazwiskiem, firmą, datą i wartością załatwia sprawę.
Klient, który jest osobą fizyczną, może skorzystać ze wspomnianego zwolnienia z PIT dla świadczeń promocyjnych, jeśli jednorazowa wartość prezentu nie przekracza 200 zł. Po stronie firmy pamiętaj o kosztach: ustawa o PIT nie pozwala zaliczyć do nich wydatków na reprezentację, w szczególności na usługi gastronomiczne, żywność i napoje, w tym alkohol. Zanim zamówisz kosze z winem dla klientów, ustal z księgową, czy to dla Ciebie koszt.
Co z tego dla Ciebie
- Sprawdź, czy masz fundusz socjalny i ile pracownicy dostali z niego w tym roku. Limit 1000 zł jest roczny, nie świąteczny.
- Jeśli płacisz z funduszu, różnicuj świadczenia według regulaminu i powiedz zespołowi, dlaczego kwoty się różnią.
- Jeśli płacisz z pieniędzy firmy, przekaż kadrom listę paczek i bonów z wartościami, zanim zamkniesz grudniowe wynagrodzenia.
- Wigilię firmową zorganizuj dla wszystkich, przed 24 grudnia i najlepiej w godzinach pracy. Zapytaj zespół o termin i formę.
- Dla kontrahentów prowadź ewidencję prezentów i trzymaj się 100 zł netto rocznie na osobę.
Źródła
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592: sejm.gov.pl
- Ustawa o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263: sejm.gov.pl
- Ustawa o zakładowym funduszu świadczeń socjalnych, tekst jednolity Dz.U. 2024 poz. 288: sejm.gov.pl
- Rozporządzenie w sprawie podstawy wymiaru składek, tekst jednolity Dz.U. 2025 poz. 316: sejm.gov.pl
- Ustawa z 6 grudnia 2024 r. o zmianie ustawy o dniach wolnych od pracy, Dz.U. 2024 poz. 1965: sejm.gov.pl
- Kodeks pracy, tekst jednolity Dz.U. 2026 poz. 1245: sejm.gov.pl
- Rzecznik Praw Obywatelskich, pismo do MF w sprawie limitu zwolnienia świadczeń z ZFŚS (12.06.2026): brpo.gov.pl
- Money.pl, MF nie podniesie limitu ZFŚS w 2026 r.: money.pl
- Infor.pl, MF nie zwiększy limitu zwolnienia (22.07.2026): infor.pl
- Infor.pl, imprezy integracyjne po wyroku TK K 7/13: infor.pl
- Symfonia, wymiar czasu pracy w 2026 r.: symfonia.pl
- PIT.pl, dni wolne od pracy i wymiar czasu pracy w 2026 r.: pit.pl
Stan na: 27.10.2026. Tekst nie jest poradą prawną ani podatkową.