Senat decyduje o podatkach na 2027 r.
Nowa skala PIT, cięcie ryczałtu i spór o CIT.
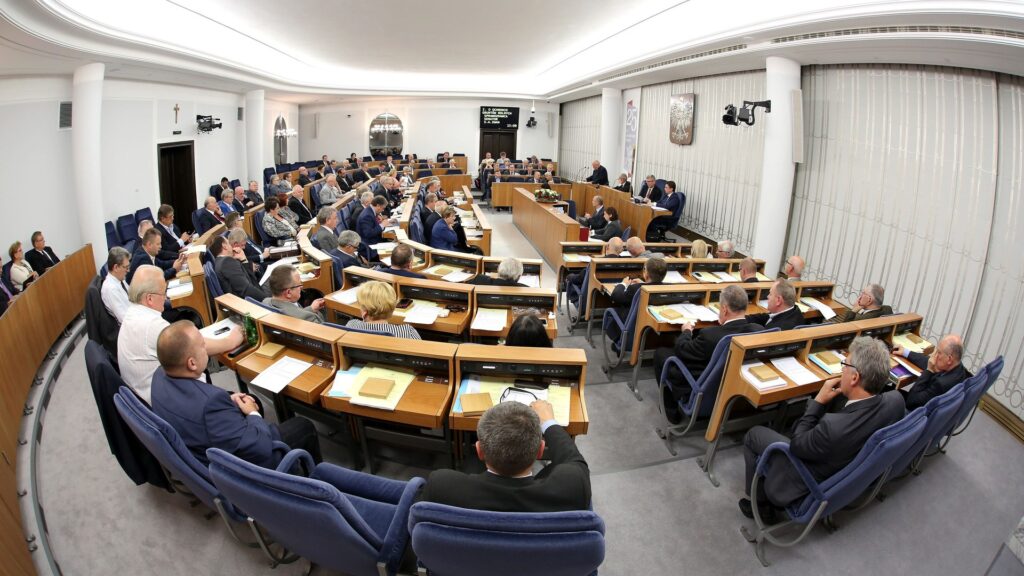
Sejm uchwalił 22.10 nowelizację PIT, CIT i ryczałtu na 2027 r.: nową skalę 12, 24 i 32 proc., ośmiokrotnie niższy limit ryczałtu i wyższą daninę solidarnościową. Z sali posłowie wykreślili podwyżkę CIT do 22 proc. dla największych spółek i dopisali coroczną waloryzację progów. W poniedziałek ustawą zajmuje się senacka komisja, posiedzenie Senatu zapowiedziano na 27.10, a szef komisji chce wrócić do wersji rządowej.
Co się stało
Projekt rządu trafił do Sejmu 29.09 (druk 3147). Rdzeń to nowa skala PIT: 12 proc. do 130 tys. zł dochodu, 24 proc. od 130 do 150 tys. zł i 32 proc. powyżej. Dziś stawka 32 proc. zaczyna się od 120 tys. zł, a ten próg nie drgnął od 2022 r. Według oceny skutków regulacji skorzysta ok. 3,5 mln podatników, najwyżej 3,6 tys. zł rocznie, a budżet straci 10,2 mld zł w pierwszym roku.
Pieniądze miały przyjść z trzech źródeł. CIT 22 proc. zamiast 19 proc. dla spółek z przychodami ponad 50 mln euro (6,24 mld zł w 2027 r.). Danina solidarnościowa od dochodu ponad 1 mln zł w górę z 4 do 5 proc. I ryczałt: limit przychodów uprawniający do tej formy spada z 2 mln do 250 tys. euro, a od nadwyżki ponad 300 tys. euro w trakcie roku stawka wynosi 17 proc. Ministerstwo Finansów policzyło, że w 2024 r. przychody ponad 250 tys. euro miało 43 tys. ryczałtowców, czyli 2 proc. wszystkich.
W czwartek 22.10 Sejm przyjął całość 240 głosami przy 58 przeciw i 135 wstrzymujących się. Przeszły też dwa wnioski mniejszości wbrew rządowi. Wniosek posłów Ryszarda Petru i Janusza Kowalskiego skreślił podwyżkę CIT stosunkiem 220 do 214, razem z przepisem, który uzależniał nową skalę PIT od wyższego CIT. Drugi, 217 do 200, wprowadza od 2028 r. coroczną waloryzację kwot skali o inflację z poprzedniego roku. Wnioski o wykreślenie cięcia limitu ryczałtu przepadły (201 do 233 i 196 do 228).
Wiceminister finansów Jarosław Neneman powiedział PAP, że brak podwyżki CIT to 6,2 mld zł mniej w budżecie na 2027 r. i że trzeba będzie ciąć wydatki, bo Sejm w pracach nad budżetem nie może powiększać deficytu. Przewodniczący senackiej Komisji Budżetu i Finansów Publicznych Kazimierz Kleina zapowiedział w Interii, że komisja będzie chciała „przywrócić wersję rządową” w sprawie CIT i waloryzacji. Senat ma na ustawę 30 dni. Jego poprawki wracają do Sejmu, który może je odrzucić bezwzględną większością. Potem prezydent ma 21 dni na podpis albo weto.
Co to oznacza dla polskich firm
- Ryczałt: liczy się ten rok. O ryczałcie na 2027 r. przesądzają przychody z 2026 r. Po kursie z 1.10 limit 250 tys. euro to ok. 1,09 mln zł. Kto go przekroczy do końca grudnia, od stycznia rozlicza się inaczej, a bez własnego wyboru trafia na skalę. Ten fragment Sejm przyjął bez zmian.
- Kogo to dotknie najszybciej. Ryczałt płaci się od przychodu, nie od zysku, więc limit najwcześniej osiągają firmy z dużym obrotem i niską marżą: handel, budownictwo, transport. W 2027 r. nadwyżka ponad 300 tys. euro (ok. 1,31 mln zł) będzie opodatkowana 17 proc. zamiast Twojej stawki.
- Skala PIT: zysk dla części pracowników i właścicieli. Zmiana jest odczuwalna dopiero powyżej 120 tys. zł dochodu rocznie: maksymalnie 3,6 tys. zł na osobę, przy dochodzie od 150 tys. zł.
- CIT: spór nie o Twoją spółkę. Podwyżka obejmowała tylko podatników z przychodami ponad 50 mln euro. Mały podatnik zostaje przy 9 proc., pozostali przy 19 proc. Od wyniku w Senacie zależy jednak, czy rząd będzie szukał brakujących 6,2 mld zł gdzie indziej.
- Waloryzacja progów. Jeśli zostanie w ustawie, od 2028 r. progi i kwota zmniejszająca podatek rosną co roku o inflację. Senat chce ten mechanizm wykreślić.
Na co patrzeć dalej
26 i 27.10: posiedzenie senackiej komisji budżetu i zapowiedziane posiedzenie Senatu. Pytanie, czy wraca CIT 22 proc. i czy znika waloryzacja.
Powrót do Sejmu: odrzucenie poprawek Senatu wymaga bezwzględnej większości. Przy CIT margines wynosił sześć głosów.
Podpis prezydenta i 31.12.2026: prezydent ma 21 dni, a przepisy mają obowiązywać od 1.01.2027. Niezależnie od losów CIT koniec roku zamyka rachunek przychodów, od którego zależy Twoje prawo do ryczałtu.
Źródła
- api.sejm.gov.pl: rządowy projekt ustawy, druk 3147, z uzasadnieniem i oceną skutków regulacji
- api.sejm.gov.pl: sprawozdanie Komisji Finansów Publicznych z wnioskami mniejszości, druk 3225
- api.sejm.gov.pl: wyniki głosowań na 67. posiedzeniu Sejmu, 22.10.2026
- gov.pl: projekt UD458 przyjęty przez Radę Ministrów 29.09.2026
- bankier.pl (PAP): wypowiedź wiceministra Jarosława Nenemana
- interia.pl: rozmowa z senatorem Kazimierzem Kleiną
- trybunapolska.pl: zapowiedź posiedzenia Senatu 27.10
- bezprawnik.pl: przeliczenie limitów ryczałtu po kursie NBP z 1.10.2026
- rp.pl: liczba 43 tys. ryczałtowców według MF
- prawo.pl: zasady utraty prawa do ryczałtu
- infor.pl: komunikat KPRM o przyjęciu projektu
Stan na: 26.10.2026. Tekst nie jest poradą prawną ani podatkową.